.

Thailand
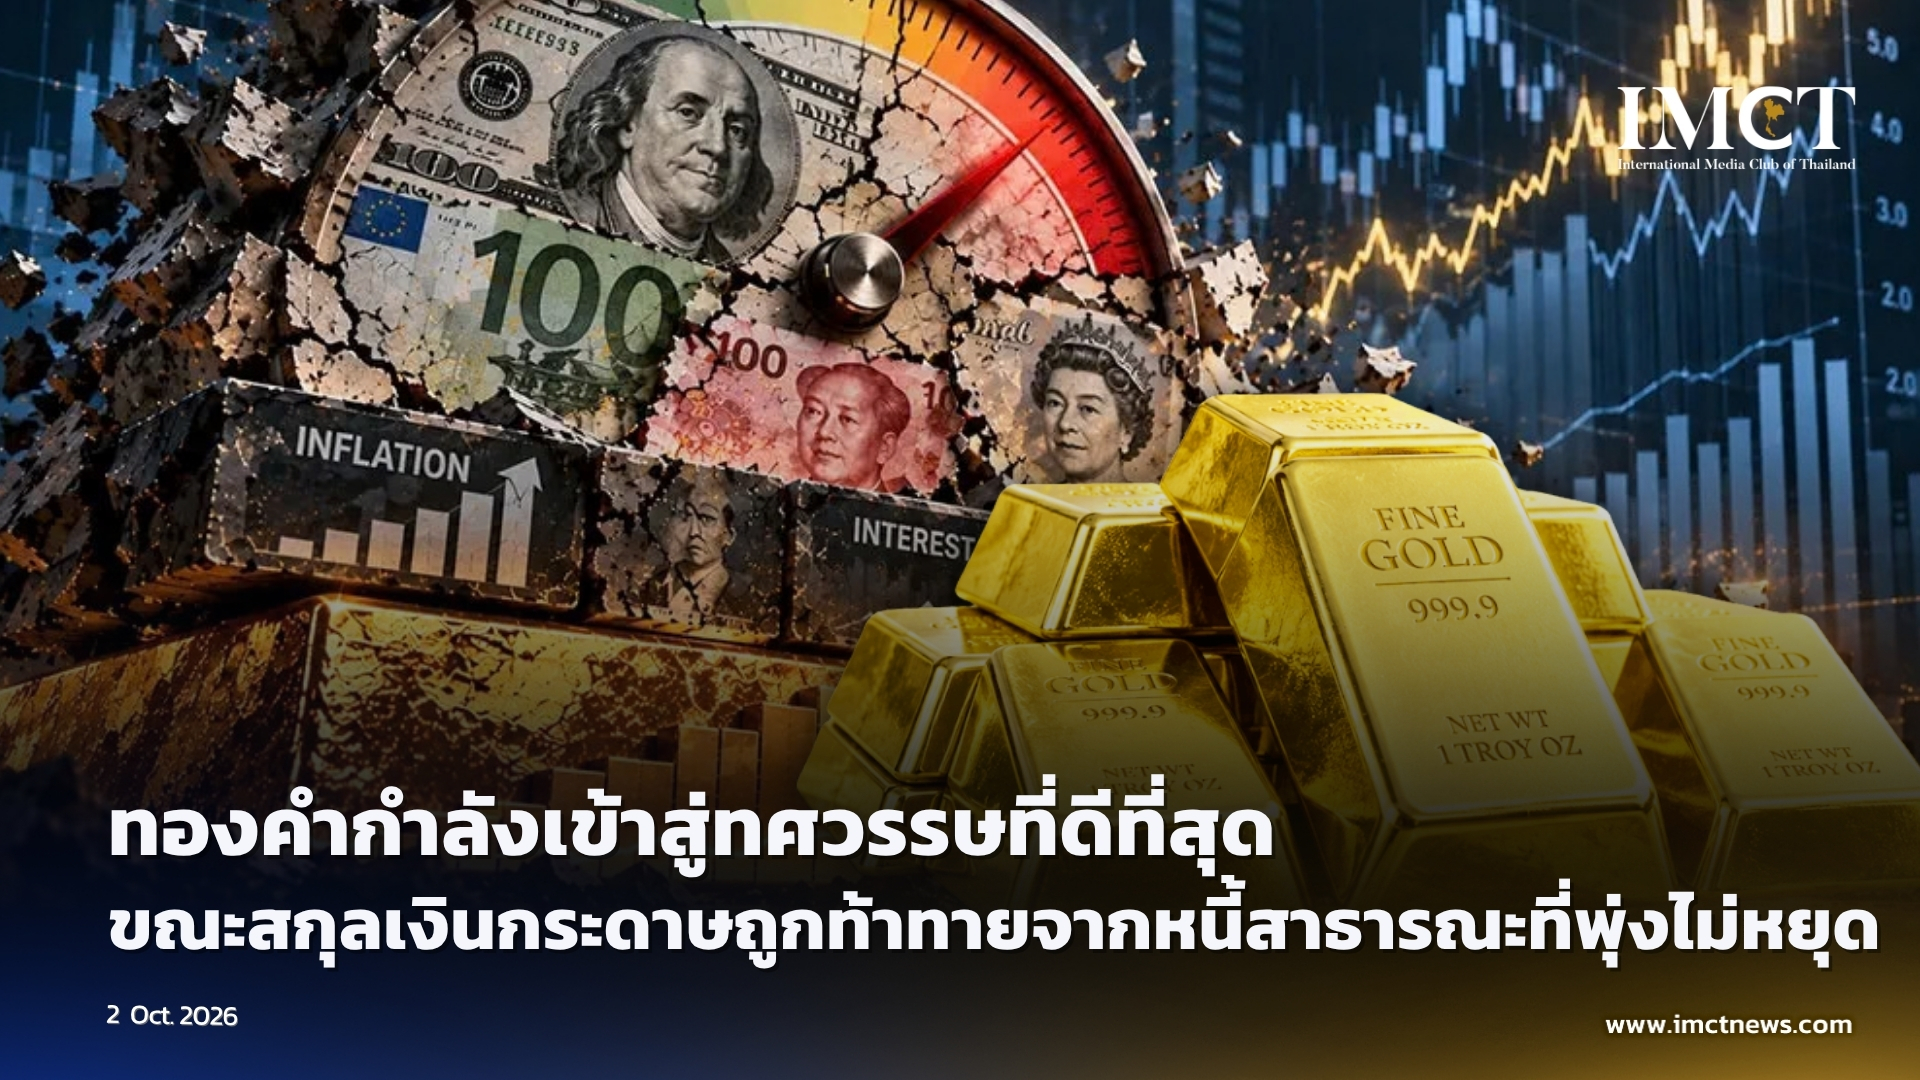
ทองคำกำลังเข้าสู่ทศวรรษที่ดีที่สุด ขณะสกุลเงินกระดาษถูกท้าทายจากหนี้สาธารณะที่พุ่งไม่หยุด
2-10-2026
Kitco News รายงานว่า แม้ว่าตลาดทองคำจะยังคงต้องเผชิญกับแรงกดดันจากการปรับตัวสูงขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลและการคุมเข้มนโยบายการเงินของธนาคารกลางทั่วโลก แต่นักยุทธศาสตร์ด้านสินค้าโภคภัณฑ์รายหนึ่งได้ออกมาเตือนว่า นักลงทุนอาจกำลังจดจ่ออยู่กับปัจจัยท้าทายในระยะสั้นมากเกินไป จนมองข้ามสิ่งที่จะกลายเป็นปัจจัยเอื้ออำนวยเชิงบวกที่สำคัญที่สุดสำหรับโลหะมีค่าชนิดนี้ในรอบหลายทศวรรษ
นายไนเทช ชาห์ (Nitesh Shah) หัวหน้าฝ่ายวิจัยสินค้าโภคภัณฑ์และเศรษฐศาสตร์มหภาค แห่ง บริษัท วิสดอมทรี (WisdomTree) เปิดเผยในการให้สัมภาษณ์กับ สำนักข่าวคิตโค นิวส์ (Kitco News) ว่า แม้ว่าการปรับขึ้นอัตราดอกเบี้ย อัตราผลตอบแทนพันธบัตรที่ทรงตัวในระดับสูง และการแข็งค่าของ ดอลลาร์สหรัฐ (U.S. Dollar) จะยังคงเป็นอุปสรรคสำคัญในระยะสั้น แต่แรงขับเคลื่อนที่ทำให้อัตราผลตอบแทนพันธบัตรพุ่งสูงขึ้นนั้น ในท้ายที่สุดจะกลับมาช่วยเสริมสร้างบทบาทของทองคำในฐานะสินทรัพย์ทางการเงินทางเลือกให้แข็งแกร่งยิ่งขึ้น
"ทองคำดูเหมือนจะสามารถก้าวข้ามและสวนทางกับตลาดพันธบัตรมาเป็นเวลาหลายปีแล้ว" นายไนเทช ชาห์ (Nitesh Shah) กล่าว พร้อมชี้ให้เห็นว่า ความสัมพันธ์รูปแบบเดิมระหว่างทองคำและพันธบัตรอาจกลับมาปรากฏให้เห็นได้ในช่วงระยะเวลาสั้นๆ แต่ทว่ามักจะสูญเสียความสัมพันธ์ดังกล่าวไปเมื่ออัตราผลตอบแทนพันธบัตรเกิดการเคลื่อนไหวในขอบเขตที่ใหญ่ขึ้น
ในขณะเดียวกัน นายไนเทช ชาห์ (Nitesh Shah) อธิบายว่า ภาวะเงินเฟ้อที่ยืดเยื้อยังคงเป็นปัจจัยหนุนพื้นฐานที่สำคัญสำหรับทองคำ แม้ว่าการคาดการณ์อัตราเงินเฟ้อตามกลไกตลาดจะยังคงค่อนข้างมีเสถียรภาพ แต่ภาคผู้บริโภคทั่วไปกลับเริ่มเคยชินกับราคาสินค้าที่สูงขึ้นและแรงสั่นสะเทือนทางเศรษฐกิจจากเงินเฟ้อที่เกิดขึ้นซ้ำๆ
"หากพิจารณาในกลุ่มนักลงทุน การคาดการณ์เงินเฟ้อของพวกเขายังคงได้รับการยึดเหนี่ยวไว้อย่างค่อนข้างดี และหากดูที่อัตราเงินเฟ้อคาดการณ์ในตลาดพันธบัตร (Breakeven Rates) ก็ดูมีเสถียรภาพเช่นกัน แต่ถ้าคุณไปพูดคุยกับประชาชนทั่วไปตามท้องถนน พวกเขากลับคิดว่าเงินเฟ้อยังคงสูงและจะคงอยู่ในระดับสูงตลอดไป ... ประชาชนทั่วไปไม่ได้คิดว่าเราจะสามารถกลับไปสู่ระดับเป้าหมาย 2 เปอร์เซ็นต์ (2%) ได้ในเร็วๆ นี้" นายไนเทช ชาห์ (Nitesh Shah) กล่าว "ผู้คนเริ่มคุ้นเคยกับวิกฤตการณ์ที่เกิดขึ้นถี่ขึ้นซึ่งเป็นตัวดันให้ราคาสินค้าปรับตัวสูงขึ้น ผมคิดว่าในเชิงจิตวิทยาแล้ว ตลาดทองคำมีความเชื่อมโยงใกล้ชิดกับตลาดผู้บริโภคในวงกว้างมากกว่าตลาดนักลงทุน ซึ่งเป็นจุดที่การคาดการณ์เงินเฟ้อค่อนข้างได้รับการยึดเหนี่ยวไว้อย่างดีแล้ว"
นายไนเทช ชาห์ (Nitesh Shah) กล่าวเสริมว่า ปัญหาสำคัญสำหรับธนาคารกลางต่างๆ คือ การใช้นโยบายปรับขึ้นอัตราดอกเบี้ยที่สูงขึ้น ไม่สามารถเข้าไปแก้ไขปัญหาแรงสั่นสะเทือนทางด้านอุปทาน (Supply Shocks) ที่กำลังเป็นตัวขับเคลื่อนเงินเฟ้อในปัจจุบันได้
เขาอธิบายว่า ธนาคารกลางสามารถขึ้นดอกเบี้ยเพื่อกดดันและลดอุปสงค์ในระบบได้ แต่นโยบายการเงินไม่สามารถแก้ไขการหยุดชะงักทางภูมิรัฐศาสตร์ที่เกิดขึ้นกับตลาดสินค้าโภคภัณฑ์โลกได้ นอกจากนี้ แรงกดดันเพิ่มเติมทางด้านอุปทาน รวมถึงความเสี่ยงจากภัยธรรมชาติและสภาพอากาศ ยังอาจเป็นปัจจัยที่ทำให้เงินเฟ้อทรงตัวอยู่ในระดับสูงต่อไป
ขณะที่แรงกดดันจากเงินเฟ้อที่ยืดเยื้ออาจบีบให้ธนาคารกลางต้องคงนโยบายการเงินที่เข้มงวดไว้ในระยะสั้น นายไนเทช ชาห์ (Nitesh Shah) ชี้ว่า ประเด็นที่ใหญ่กว่าสำหรับทองคำกำลังก่อตัวขึ้นในตลาดพันธบัตร ในขณะที่โลกกำลังรับมือกับการเพิ่มขึ้นของหนี้สาธารณะในระดับที่ไม่ยั่งยืน
หนี้สินของรัฐบาล ประเทศสหรัฐอเมริกา (US) ปรับตัวสูงขึ้นมาเป็นเวลาหลายปี และ นายไนเทช ชาห์ (Nitesh Shah) มองว่า เป็นเรื่องที่ไม่สมเหตุสมผลที่จะคาดหวังให้ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (Treasury Yields) ต่ำเป็นพิเศษไปโดยไม่มีวันสิ้นสุด โดยเฉพาะอย่างยิ่งในขณะที่ ธนาคารกลางสหรัฐฯ (Federal Reserve) กำลังปรับลดขนาดการถือครองพันธบัตรจำนวนมหาศาลที่สะสมมาตั้งแต่หลัง วิกฤตการณ์การเงินโลก (Global Financial Crisis)
"เรารู้ดีว่าระดับหนี้สินเหล่านั้นไม่ยั่งยืน และนั่นคือประเด็นหลักที่เราพูดถึงสำหรับตลาดทองคำมาตลอดช่วงเวลามากกว่า 5 ปีที่ผ่านมา" นายไนเทช ชาห์ (Nitesh Shah) กล่าว
นายไนเทช ชาห์ (Nitesh Shah) ระบุว่า ที่ผ่านมานักลงทุนมุ่งเน้นไปที่ผลกระทบเชิงลบจากอัตราดอกเบี้ยระยะสั้นที่สูงขึ้นมากเกินไป โดยให้ความสนใจน้อยลงต่อผลกระทบของภาวะการงบประมาณนำการเงิน (Fiscal Dominance) และการถดถอยของความยั่งยืนทางการคลัง
ในระยะสั้นมาก อัตราผลตอบแทนพันธบัตรที่สูงขึ้นย่อมเป็นปัจจัยลบต่อทองคำ แต่ในระยะปานกลาง แรงกดดันเดียวกันนี้จะกลับกลายเป็น "หนึ่งในเรื่องราวเชิงบวกที่แข็งแกร่งที่สุดสำหรับทองคำ" ในทศวรรษนี้ หรืออาจยาวนานกว่านั้น
"มันคือการการต่อสู้กันระหว่าง สกุลเงินฟิแอท (Fiat Currency) กับ [...] สกุลเงินทางเลือกที่มีกายภาพจริง (Physical Pseudo Currency)" นายไนเทช ชาห์ (Nitesh Shah) กล่าว "สิ่งนี้จะกลายเป็นปัจจัยขับเคลื่อนเชิงบวกที่ทรงพลังอย่างมากต่อทองคำ"
อย่างไรก็ตาม ในปัจจุบัน ทองคำยังคงต้องฟันฝ่าอุปสรรคจากอัตราผลตอบแทนพันธบัตรที่สูง อัตราดอกเบี้ยระยะสั้นที่อยู่ในระดับสูง และ ดอลลาร์สหรัฐ (U.S. Dollar) ที่แข็งค่า ซึ่ง นายไนเทช ชาห์ (Nitesh Shah) อธิบายว่าเป็นปัจจัยท้าทายในระยะสั้น
แม้อยู่ท่ามกลางแรงกดดันเหล่านั้น นายไนเทช ชาห์ (Nitesh Shah) ยังคงมีมุมมองเชิงบวกต่อราคาทองคำ โดยเขาคาดการณ์ว่าราคาทองคำจะยังคงยืนเหนือระดับ 4,000 ดอลลาร์สหรัฐต่อออนซ์ (4,000 USD/oz) ได้ตลอดช่วงที่เหลือของปีนี้ พร้อมคาดการณ์เสริมว่า ด้วยความไม่แน่นอนทางเศรษฐกิจที่ยังคงดำเนินอยู่ ราคาทองคำจะขยับขึ้นไปอยู่ต่ำกว่าระดับ 5,000 ดอลลาร์สหรัฐต่อออนซ์ (5,000 USD/oz) เพียงเล็กน้อยภายในระยะเวลา 12 เดือนข้างหน้า เมื่อการชะลอตัวของเงินเฟ้อช่วยกดให้อัตราผลตอบแทนพันธบัตรลดลงและส่งผลให้ ดอลลาร์สหรัฐ (U.S. Dollar) อ่อนค่าลง
"ทิศทางยังคงเป็นเรื่องราวเชิงบวกสำหรับทองคำในปีที่จะมาถึง" นายไนเทช ชาห์ (Nitesh Shah) กล่าว พร้อมออกคำเตือนทิ้งท้ายว่า หากแรงกดดันจากตลาดพันธบัตรรอบนี้ยังคงยืดเยื้อและผลคาดการณ์ของตลาดผิดพลาด ราคาทองคำก็อาจเคลื่อนไหวในลักษณะค่อนข้างทรงตัวแทนได้
---
IMCT NEWS
ที่มา https://www.kitco.com/news/article/2026-09-30/gold-setting-one-its-best-decades-fiat-currencies-face-mounting-pressure