.

Thailand
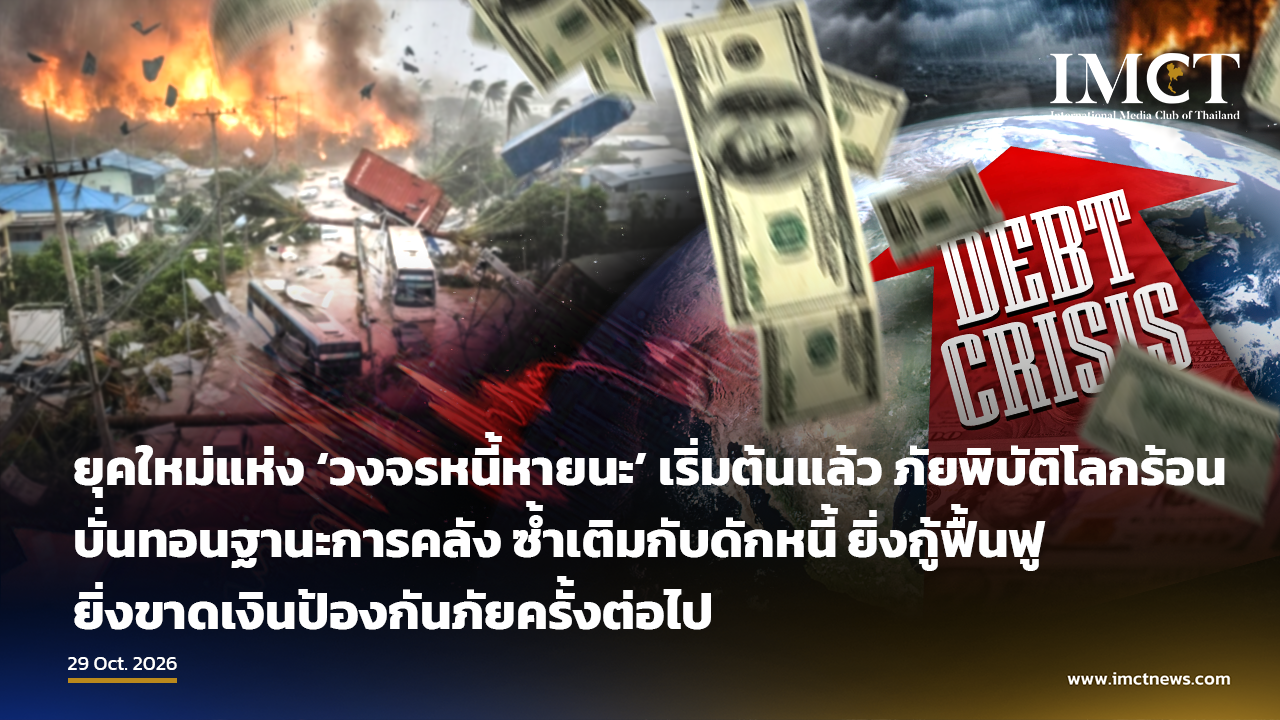
ยุคใหม่แห่ง ‘วงจรหนี้หายนะ’ เริ่มต้นแล้ว ภัยพิบัติโลกร้อนบั่นทอนฐานะการคลัง ซ้ำเติมกับดักหนี้
ยิ่งกู้ฟื้นฟู ยิ่งขาดเงินป้องกันภัยครั้งต่อไป
29-10-2026
สำนักข่าว Bloomberg รายงานว่า โลกเข้าสู่ยุค ‘วงจรหนี้–ภัยพิบัติ’ ยิ่งกู้ฟื้นฟู ยิ่งขาดเงินป้องกัน
ผู้ที่ผ่านเหตุการณ์ต่าง ๆ ตลอดราว 25 ปีที่ผ่านมา ย่อมคุ้นเคยกับแนวคิดเรื่อง “วงจรหนี้ที่เลวร้ายลงอย่างต่อเนื่อง” หรือ Debt Doom Loop ตัวอย่างเช่น เมื่อรัฐบาลขาดดุลงบประมาณจำนวนมาก อัตราดอกเบี้ยอาจปรับสูงขึ้น ทำให้รัฐบาลต้องจ่ายต้นทุนการกู้ยืมเพิ่มขึ้น ขณะเดียวกันยังต้องเข้าไปช่วยเหลือธนาคารที่ถือพันธบัตรรัฐบาลซึ่งมีมูลค่าลดลง ส่งผลให้รัฐบาลยิ่งมีหนี้มากขึ้น และวนกลับเข้าสู่วงจรเดิมซ้ำแล้วซ้ำเล่า
อย่างไรก็ตาม อีก 25 ปีข้างหน้าจะเกิดวงจรหนี้รูปแบบใหม่ ซึ่งมีโลกที่ร้อนขึ้นเป็นแรงขับเคลื่อน สมมติว่ารัฐบาลของประเทศหนึ่ง หรือเมืองแห่งหนึ่งในรัฐเท็กซัส มีงบประมาณจำกัดและเปราะบางต่อภัยพิบัติที่เกี่ยวข้องกับสภาพภูมิอากาศ เงินส่วนใหญ่ที่ควรนำไปเสริมความพร้อมรับมือภัยพิบัติกลับต้องใช้ชำระหนี้ เมื่อภัยพิบัติเกิดขึ้นอย่างหลีกเลี่ยงไม่ได้ รัฐบาลนั้นก็ต้องกู้เงินเพิ่มเพื่อฟื้นฟูความเสียหาย และอาจต้องกู้ด้วยอัตราดอกเบี้ยที่สูงขึ้น ทำให้เหลือเงินน้อยลงอีกสำหรับเตรียมรับมือภัยพิบัติครั้งต่อไป เมื่อน้ำท่วมมา วงจรดังกล่าวก็เริ่มต้นใหม่
วงจรนี้อาจเรียกได้ว่าเป็น “วงจรวิกฤตภูมิอากาศ–หนี้” โดยบทความวิจัยที่เผยแพร่ในวารสาร Science เมื่อสัปดาห์ที่แล้วได้ศึกษาตัวอย่างล่าสุดจากจาเมกา ตลอดระยะเวลาประมาณหนึ่งทศวรรษ รัฐบาลจาเมกามุ่งมั่นลดสัดส่วนหนี้จาก 144% ของผลิตภัณฑ์มวลรวมในประเทศ หรือ GDP ในปี 2013 เหลือ 65% ในปี 2024 ประเทศเกาะแห่งนี้ต้องใช้เงินชำระหนี้ปีละ 3,100 ล้านดอลลาร์สหรัฐ หรือคิดเป็นหกเท่าของงบประมาณรายปีที่ใช้กับถนน สะพาน และโครงสร้างพื้นฐานอื่น ๆ ที่เสี่ยงได้รับความเสียหายจากภัยพิบัติ ความพยายามดังกล่าวได้รับผลตอบแทนเป็นการปรับเพิ่มอันดับความน่าเชื่อถือหลายครั้ง รวมถึงการที่ Standard & Poor’s หรือ S&P ปรับอันดับขึ้นสู่ระดับ BB ซึ่งสูงที่สุดเป็นประวัติการณ์ของประเทศ พร้อมให้แนวโน้ม “เชิงบวก” เมื่อเดือนกันยายน 2025
แต่อันดับความน่าเชื่อถือไม่อาจหยุดยั้งพายุเฮอริเคนได้ เพียงหนึ่งเดือนหลังการปรับเพิ่มอันดับ เฮอริเคน Melissa ซึ่งมีความรุนแรงระดับ 5 และเป็นหนึ่งในพายุที่รุนแรงที่สุดในประวัติศาสตร์มหาสมุทรแอตแลนติก ได้พัดถล่มจาเมกา ทำให้ผลสำเร็จจากความพยายามด้านการคลังของประเทศตลอดหลายปีสูญเสียไปเป็นส่วนใหญ่ พายุลูกนี้สร้างความสูญเสียมูลค่า 12,200 ล้านดอลลาร์สหรัฐ หรือเทียบเท่า 57% ของ GDP จาเมกา
เช่นเดียวกับสถานการณ์ที่เกิดขึ้นบ่อยครั้งขึ้น ประกันภัยพิบัติของจาเมกาแทบไม่สามารถช่วยชดเชยความเสียหายได้อย่างมีนัยสำคัญ แม้ประเทศจะมีทั้งพันธบัตรภัยพิบัติ หรือ Catastrophe Bonds และประกันภัยแบบพาราเมตริก ซึ่งจ่ายเงินเมื่อค่าชี้วัดของพายุ เช่น ความเร็วลม เข้าเงื่อนไขที่กำหนด แต่พันธบัตรภัยพิบัติมีวงเงินเพียง 150 ล้านดอลลาร์สหรัฐ ส่วนประกันภัยจ่ายเงินเพียง 92 ล้านดอลลาร์สหรัฐ เมื่อรวมกันจึงครอบคลุมความเสียหายของจาเมกาไม่ถึง 2%
ข้อความประกอบกราฟิก: “จาเมกากับความคุ้มครองที่ไม่เพียงพอ” — พันธบัตรภัยพิบัติและประกันภัยรูปแบบอื่นช่วยจาเมกาได้เพียงเล็กน้อย หลังเผชิญเฮอริเคนครั้งใหญ่สองครั้งล่าสุด
จาเมกาจึงต้องอาศัยการกู้ยืมเพื่อรับมือกับภาระส่วนที่เหลือ ส่งผลให้ภาระชำระหนี้รายปีเพิ่มจาก 3,100 ล้านดอลลาร์สหรัฐ เป็นมากกว่า 3,700 ล้านดอลลาร์สหรัฐ ยิ่งขยายช่องว่างที่กว้างอยู่แล้วระหว่างรายจ่ายชำระหนี้กับรายจ่ายเพื่อป้องกันความเสียหายจากพายุในอนาคต และยิ่งซ้ำเติมสถานการณ์ เมื่อสองเดือนหลังเฮอริเคน Melissa พัดถล่ม S&P ได้ปรับลดแนวโน้มอันดับความน่าเชื่อถือของจาเมกาจาก “เชิงบวก” เป็น “มีเสถียรภาพ”
อายูชี มิชรา (Aayushi Mishra) นักวิทยาศาสตร์สิ่งแวดล้อมแห่ง Northeastern University และหนึ่งในผู้เขียนบทความวิจัยใน Science ให้สัมภาษณ์กับผู้เขียนบทความว่า “ระบบปัจจุบันให้รางวัลแก่ประเทศที่ลดหนี้ แต่กลับไม่ให้รางวัลกับมาตรการป้องกันที่จะช่วยลดความสูญเสียเหล่านั้น” พร้อมกล่าวว่า “ประเทศต่าง ๆ ไม่ควรต้องเลือกระหว่างสิ่งที่ถูกมองว่าเป็นความรับผิดชอบทางการคลัง กับการปกป้องตนเอง”
จาเมกาไม่ใช่ประเทศแรกที่เข้าสู่วงจรเช่นนี้ และจะไม่ใช่ประเทศสุดท้าย มิชราและคณะระบุว่า ปัจจุบันมีประเทศเกาะที่มีหนี้สูงประมาณ 35 ประเทศอยู่ในภาวะเปราะบางต่อวงจรดังกล่าว และจำนวนนี้จะเพิ่มขึ้นเมื่อโลกยิ่งร้อนและภัยพิบัติทางภูมิอากาศสร้างความเสียหายรุนแรงขึ้น
ในสหรัฐฯ ยังมีผู้กู้ที่อาจเผชิญวงจรลักษณะนี้อีกเป็นจำนวนมาก ได้แก่ ผู้ออกตราสารหนี้ราว 55,000 รายในตลาดตราสารหนี้ของรัฐบาลมลรัฐและท้องถิ่น ซึ่งมีมูลค่า 4.2 ล้านล้านดอลลาร์สหรัฐ บทความวิจัยที่มิชราและคณะเผยแพร่ในวารสาร Nature Cities เมื่อเดือนมกราคม พบว่า เช่นเดียวกับหนี้ภาครัฐระดับประเทศ ความเสี่ยงสำคัญประการหนึ่งของผู้กู้กลุ่มนี้คือการที่ตลาดปรับราคาตราสารหนี้อย่างฉับพลันหลังเกิดภัยพิบัติ จนกระตุ้นให้เกิดวงจรหนี้ที่เลวร้ายลง
นักวิจัยพบว่า โดยเฉลี่ยแล้ว ความร้อนและระดับน้ำทะเลที่สูงขึ้นทำให้อัตราดอกเบี้ยตราสารหนี้ของมลรัฐและท้องถิ่นเพิ่มขึ้นเพียงเล็กน้อย แต่เมื่อภัยพิบัติเกิดขึ้นและหน่วยงานเหล่านี้ต้องกู้เงินมาชดเชยความเสียหาย ฐานะการเงินกลับทรุดลงอย่างหนัก ตัวอย่างหนึ่งคือการผิดนัดชำระหนี้ของ Paradise Redevelopment Agency ในรัฐแคลิฟอร์เนีย หลังเหตุไฟป่า Camp Fire เมื่อปี 2018 อีกกรณีที่กำลังมีแนวโน้มสะท้อนปัญหาเดียวกันคือต้นทุนการกู้ยืมของเมืองคอร์ปัสคริสตีที่พุ่งสูงขึ้น ขณะที่นักลงทุนตรวจสอบความรุนแรงของวิกฤตน้ำในเมืองอย่างละเอียด ตามที่แมทธิว วิงเคลอร์ (Matthew Winkler) ผู้เขียนร่วมสังกัด Bloomberg Opinion ของผู้เขียนบทความนี้เคยตั้งข้อสังเกตไว้
อนาคตที่ร้อนขึ้นและผันผวนมากขึ้นจะนำมาซึ่งวิกฤตการเงินลักษณะนี้อีก เช่นเดียวกับข้อเรียกร้องของรัฐบาลประธานาธิบดีโดนัลด์ ทรัมป์ (Donald Trump) ที่ต้องการให้รัฐบาลมลรัฐและท้องถิ่นแบกรับภาระการเตรียมพร้อมและฟื้นฟูจากภัยพิบัติมากขึ้น ผู้เขียนเห็นว่า การพึ่งพาเจ้าหนี้ภาคเอกชนไม่ใช่ทางออก เพราะที่ผ่านมาแนวทางดังกล่าวไม่สามารถหยุดยั้งช่องว่างการลงทุนในโครงสร้างพื้นฐานสำคัญของสหรัฐฯ ซึ่งขยายตัวจนถึงระดับอันตรายที่ 9.1 ล้านล้านดอลลาร์สหรัฐ ตามข้อมูลของ American Society of Civil Engineers
เช่นเดียวกับอุตสาหกรรมประกันภัย ระบบหนี้ภาครัฐระดับประเทศและระดับมลรัฐหรือท้องถิ่นถูกออกแบบมาสำหรับโลกอีกยุคหนึ่ง ก่อนที่ภัยพิบัติทางภูมิอากาศซึ่งสร้างความเสียหายหลายพันล้านดอลลาร์สหรัฐจะกลายเป็นเหตุการณ์ที่เกิดขึ้นเป็นประจำ แม้ทุกฝ่ายปฏิบัติตามกติกา ดังที่เกิดขึ้นในกรณีจาเมกา ระบบดังกล่าวก็ยังไม่อาจรับแรงกระแทกได้
ในยุคเช่นนี้ ผู้กู้ที่เปราะบางจำเป็นต้องมีมาตรการค้ำจุนทางการเงินจากภาครัฐที่มีขนาดใหญ่ขึ้น มิชราและคณะเสนอให้จัดตั้งสถาบันระดับรัฐบาลกลางสหรัฐฯ เพื่อรับซื้อหรือค้ำประกันสินเชื่อที่หน่วยงานระดับมลรัฐและท้องถิ่นกู้สำหรับลงทุนในโครงสร้างพื้นฐานที่ทนทานต่อภัยพิบัติ แล้วนำสินเชื่อเหล่านั้นมารวมเป็นหลักทรัพย์ที่มีสินทรัพย์หนุนหลัง หากรัฐบาลกลางยังคงปฏิเสธที่จะให้ความช่วยเหลือ อีกทางเลือกหนึ่งคือการจัดสรรเงินอุดหนุนและจัดตั้งกองทุนร่วมในระดับมลรัฐ สำหรับการลงทุนและการฟื้นฟูหลังภัยพิบัติ
ผู้กู้ทั้งในระดับประเทศและระดับมลรัฐหรือท้องถิ่นยังจำเป็นต้องมีข้อกำหนดในสัญญาที่อนุญาตให้เลื่อนการชำระหนี้ได้เมื่อเกิดภัยธรรมชาติ ผู้เขียนเสนอว่า International Monetary Fund หรือ IMF ธนาคารเพื่อการพัฒนาพหุภาคี และเจ้าหนี้รายอื่นควรยกเลิกภาระหนี้บางส่วนเพื่อเป็นแรงจูงใจตอบแทนการใช้จ่ายที่ช่วยเสริมความพร้อมรับมือภัยพิบัติ เพราะการชำระหนี้กับการป้องกันความสูญเสียไม่ใช่เป้าหมายที่จำเป็นต้องเลือกอย่างใดอย่างหนึ่ง นอกจากนี้ ประเทศต่าง ๆ อาจร่วมลงเงินในกองทุนระดับภูมิภาคและระดับโลก เพื่อช่วยกันรับภาระค่าใช้จ่าย
การป้องกันวงจรหนี้ที่ซ้ำเติมจากวิกฤตภูมิอากาศจำเป็นต้องอาศัยทั้งเจตจำนงทางการเมืองและความคิดสร้างสรรค์ในการออกแบบทางออก ซึ่งดูจะเป็นสิ่งที่ขาดแคลนอยู่ในเวลานี้ แต่หากมีบทเรียนใดจากวิกฤตการเงินและภัยพิบัติทางภูมิอากาศตลอดหลายทศวรรษที่ผ่านมา บทเรียนนั้นคือ การยอมรับภาระบางส่วนในวันนี้จะช่วยหลีกเลี่ยงความเสียหายที่หนักหนากว่าในอนาคต
---
IMCT NEWS
ที่มา https://www.bloomberg.com/opinion/articles/2026-10-28/a-new-era-of-debt-doom-loops-has-begun