.

Thailand
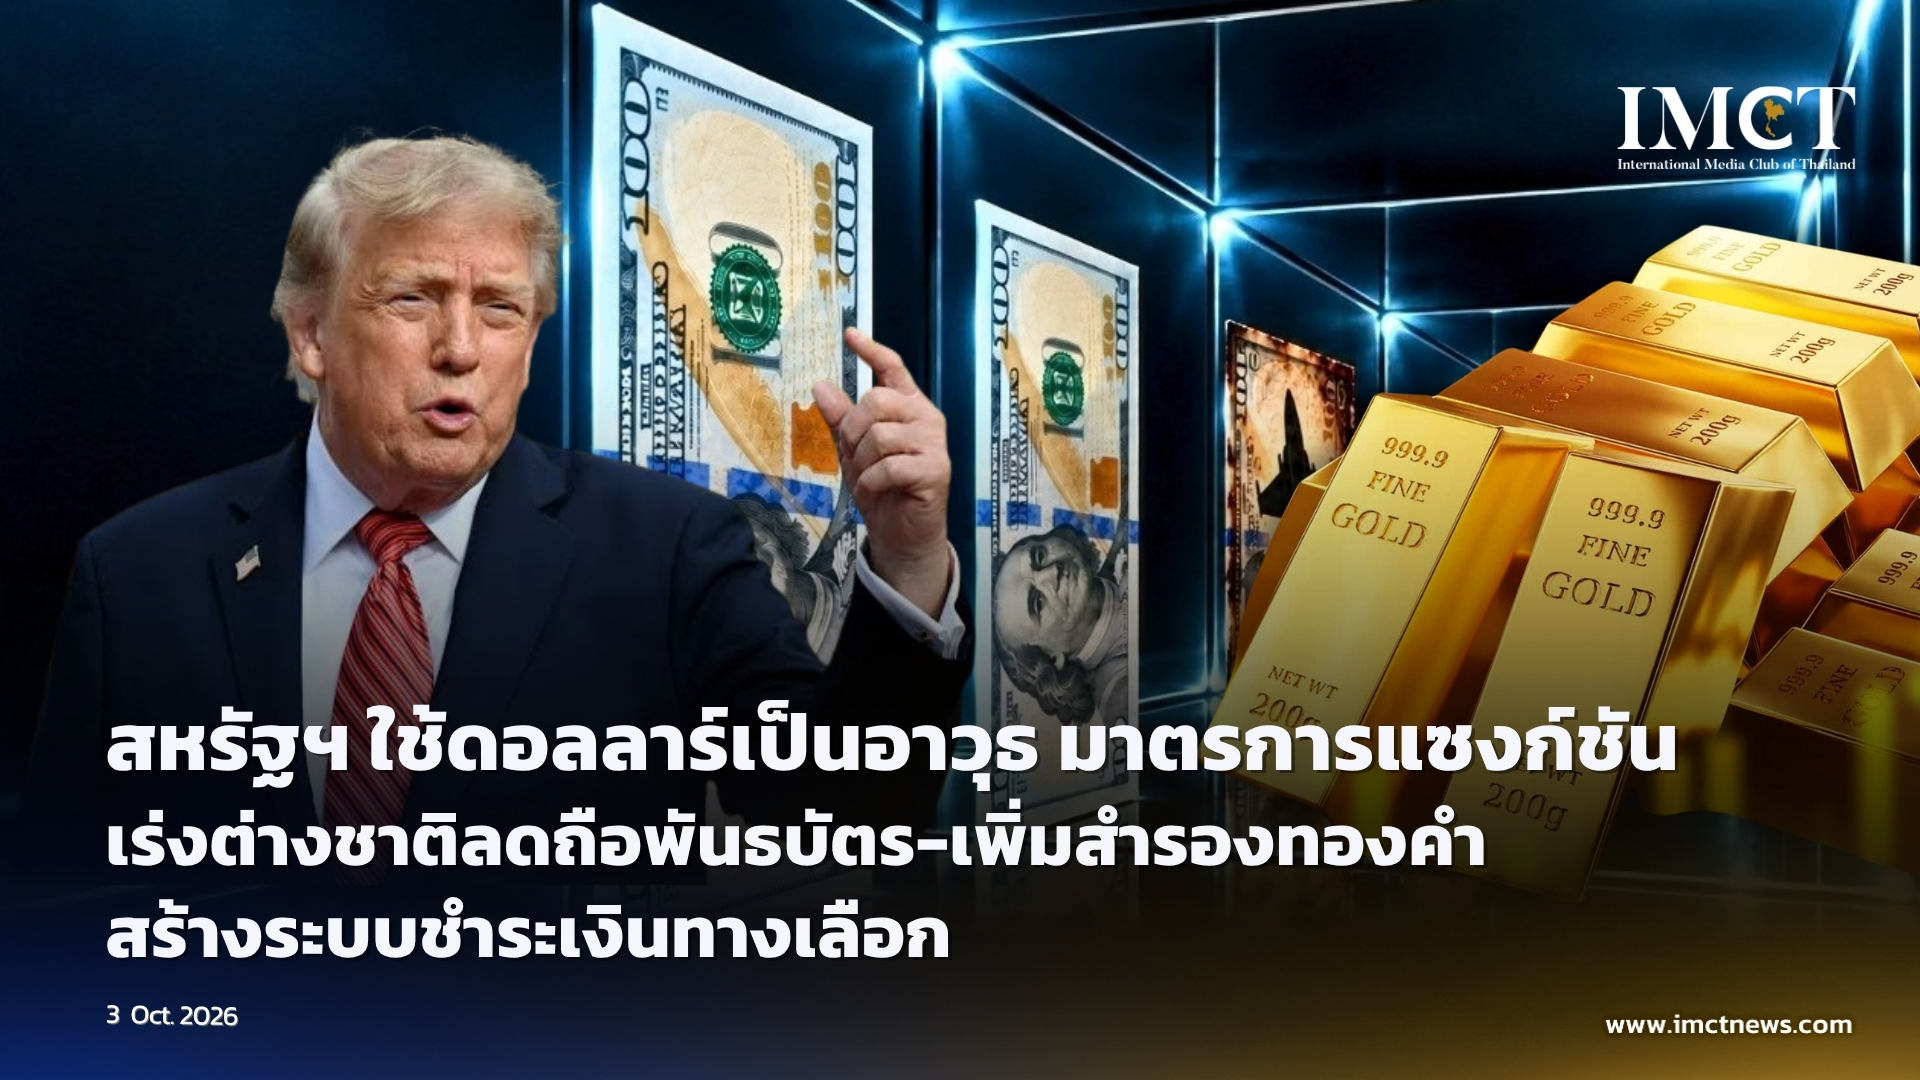
สหรัฐฯ ใช้ดอลลาร์เป็นอาวุธ มาตรการแซงก์ชันเร่งต่างชาติลดถือพันธบัตร-เพิ่มสำรองทองคำ สร้างระบบชำระเงินทางเลือก
3-10-2026
Money Metals รายงานว่า แม้ว่าดอลลาร์สหรัฐจะยังคงดำรงสถานะเป็นสกุลเงินสำรองหลักของโลก แต่บรรดาประเทศทั่วโลกกำลังเร่งแสวงหาแนวทางลดการพึ่งพิงสกุลเงินดังกล่าวอย่างต่อเนื่อง โดยกระแสการลดการใช้ดอลลาร์สหรัฐ กำลังได้รับแรงขับเคลื่อนอย่างรวดเร็ว ไม่เพียงแต่จากปัญหาสภาวะทางการคลังของสหรัฐฯ เท่านั้น แต่ยังรวมถึงการที่กรุงวอชิงตันเพิ่มการใช้ระบบการเงินที่อิงกับดอลลาร์เป็นเครื่องมือและอาวุธกดดันทางภูมิรัฐศาสตร์
ไมก์ มาฮาร์เรย์ (Mike Maharrey) ผู้ดำเนินรายการ มะนี เมทัลส์ มิดวีค เมโม (Money Metals Midweek Memo) เปิดเผยบทวิเคราะห์ประเมินสถานการณ์การเงินโลก โดยระบุว่า สัญญาณเตือนของวิกฤตความเชื่อมั่นต่อสกุลเงินดอลลาร์สหรัฐ (U.S. Dollar) ได้เริ่มปรากฏขึ้นอย่างชัดเจนในตลาดพันธบัตรรัฐบาลสหรัฐฯ
เมื่อสัปดาห์ที่ผ่านมา อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี (10-year Treasury Yield) ได้ปรับตัวพุ่งสูงขึ้นแตะระดับ 5.23 เปอร์เซ็นต์ ซึ่งนับเป็นระดับที่สูงที่สุดนับตั้งแต่ปี ค.ศ. 2007 โดยการเพิ่มขึ้นของอัตราผลตอบแทนดังกล่าวมักสะท้อนถึงราคาพันธบัตรที่ปรับตัวลดลง และเป็นสัญญาณที่ชี้ให้เห็นว่าบรรดานักลงทุนเริ่มมีความลังเลใจเพิ่มขึ้นในการปล่อยกู้ให้แก่รัฐบาลประเทศสหรัฐอเมริกา (US)
สภาวะดังกล่าวกำลังกลายเป็นปัญหาที่ร้ายแรงอย่างยิ่งสำหรับประเทศที่มีภาระหนี้สินสาธารณะสะสมสูงถึงราว 40 ล้านล้านดอลลาร์สหรัฐ (40 trillion USD) โดยเฉพาะอย่างยิ่งในยามที่ภาคการเมืองขาดเจตจำนงในการลดการกู้ยืมหรือปรับลดงบประมาณรายจ่าย ปัจจุบันรัฐบาลกลางสหรัฐฯ ต้องแบกรับภาระดอกเบี้ยจ่ายพุ่งสูงเกินกว่า 1 ล้านล้านดอลลาร์สหรัฐ (1 trillion USD) ต่อปี ซึ่งตัวเลขภาระดอกเบี้ยดังกล่าวได้แซงหน้างบประมาณด้านการป้องกันประเทศ และงบประมาณโครงการหลักประกันสุขภาพ (Medicare) เป็นที่เรียบร้อยแล้ว โดยมีเพียงงบประมาณด้านประกันสังคม (Social Security) เท่านั้นที่มีมูลค่าสูงกว่า
แม้ว่า กระทรวงการคลังสหรัฐฯ จะได้พยายามดำเนินมาตรการรับซื้อคืนพันธบัตรรัฐบาลระยะยาว เพื่อประพยุงตลาดและกดให้อัตราผลตอบแทนปรับตัวลดลง แต่ทว่าความพยายามดังกล่าวยังไม่สามารถผันแปรแรงกดดันเชิงโครงสร้างพื้นฐานได้อย่างมีนัยสำคัญ
แรงสั่นสะเทือนจากชาติพันธมิตรดั้งเดิม
ความน่าวิตกต่อทิศทางดังกล่าวยิ่งทวีความชัดเจนขึ้น เมื่อ นายมาร์ก คาร์นีย์ (Mark Carney) นายกรัฐมนตรีประเทศแคนาดา (Canada) ได้ออกมาแสดงความคิดเห็นที่เปิดกว้างเกี่ยวกับกระแส De-dollarization แม้ว่า ประเทศแคนาดา (Canada) จะมีสถานะเป็นหนึ่งในพันธมิตรใกล้ชิดและคู่ค้ารายใหญ่ที่สุดของประเทศสหรัฐอเมริกา (US) มาโดยตลอดก็ตาม โดยเขาเห็นว่าสากลโลกควรมองหาทางเลือกอื่นแทนการพึ่งพาดอลลาร์สหรัฐ หรืออย่างน้อยที่สุดควรลดบทบาทของดอลลาร์ในฐานะสกุลเงินสำรองหลักลง
ในระหว่างการแสดงสุนทรพจน์ ต่อหน้า รัฐสภายุโรป (European Parliament) นายมาร์ก คาร์นีย์ (Mark Carney) ได้ออกเตือนว่า "กลไกทางการเงินกำลังถูกนำมาใช้เพื่อวัตถุประสงค์ในการบีบบังคับ" พร้อมทั้งเสนอแนะให้ ประเทศแคนาดา (Canada) และ ทวีปยุโรป (Europe) ร่วมมือกันอย่างใกล้ชิดยิ่งขึ้นเพื่อพัฒนาระบบการชำระเงินทางเลือกที่สามารถหลีกเลี่ยงการควบคุมโดยประเทศสหรัฐอเมริกา (US)
นอกจากนี้ ในการให้สัมภาษณ์กับ หนังสือพิมพ์ เดอะ นิวยอร์ก ไทม์ส (The New York Times) นายมาร์ก คาร์นีย์ (Mark Carney) ยังได้กล่าวระบุเสริมว่า โลกควรก้าวไปสู่ "ระบบหลายขั้ว" (Multi-polar system) ที่ใช้สกุลเงินสำรองหลากหลายสกุลเงิน แทนที่จะพึ่งพาเพียงดอลลาร์สหรัฐแต่เพียงอย่างเดียว
แม้สิ่งนี้ไม่ได้หมายความว่าดอลลาร์สหรัฐจะสูญหายไปจากการค้าการเงินระหว่างประเทศในทันที เนื่องจากดอลลาร์ยังคงฝังรากลึกในระบบการค้าและตลาดการเงินโลก โดยได้รับการสนับสนุนจากขนาด ความซับซ้อน สภาพคล่อง และความลึกของตลาดการเงินสหรัฐฯ ซึ่ง นายไมก์ มาฮาร์เรย์ (Mike Maharrey) เปรียบเทียบว่า ดอลลาร์ยังคงเป็น "เสื้อที่สะอาดที่สุดในกองเสื้อผ้าที่สกปรก" (cleanest dirty shirt in the laundry) แต่ทว่า การที่ผู้นำของประเทศที่มีขนาดเศรษฐกิจใหญ่เป็นอันดับ 11 ของโลก ออกมาหยิบยกประเด็นการลดการพึ่งพาดอลลาร์ขึ้นมาอภิปรายต่อสาธารณะ ถือเป็นดัชนีชี้วัดสำคัญที่สะท้อนถึงฉันทามติของประชาคมโลกที่กำลังเปลี่ยนแปลงไป
ปรากฏการณ์ "หลุมดำแห่งหนี้สิน" และยุทธศาสตร์ป้องกันเงินเสื่อมค่า
หนึ่งในปัจจัยหลักที่อยู่เบื้องหลัง ยุทธศาสตร์การลงทุนเพื่อป้องกันการเสื่อมค่าของเงินกระดาษ (Debasement Trade) คือภาระหนี้สินมหาศาลของประเทศสหรัฐอเมริกา (US) โดยยุทธศาสตร์ดังกล่าวหมายถึงแนวทางการถือครองสินทรัพย์ที่มีกายภาพจริง เช่น ทองคำ เงิน และสินค้าโภคภัณฑ์ เพื่อปกป้องมูลค่าจากอำนาจการซื้อที่ลดลงของสกุลเงินฟิแอท (Fiat Currency) ขณะที่บรรดานักลงทุนและรัฐบาลทั่วโลกต่างมองเห็นการเพิ่มขึ้นของหนี้สิน การขาดดุลงบประมาณที่ยืดเยื้อและการขยายตัวทางเงินตรา จนนำไปสู่ข้อสรุปว่าการถือครองสกุลเงินกระดาษมีความเสี่ยงสูงยิ่งขึ้น
นายไมก์ มาฮาร์เรย์ (Mike Maharrey) ได้อธิบายถึงสถานะหนี้สาธารณะของสหรัฐฯ โดยอ้างอิงสำนวนของ นายเกร็ก เวลดอน (Greg Weldon) นักวิเคราะห์การเงินที่เปรียบเทียบว่าหนี้สินดังกล่าวเป็น "หลุมดำแห่งหนี้สิน" (Debt Black Hole) ซึ่งมีแรงดึงดูดบิดเบือนทุกสิ่งรอบข้าง ทั้งนโยบายการเงิน นโยบายการคลัง ตลาดพันธบัตร งบประมาณรัฐบาล และระบบเศรษฐกิจในภาพรวม โดยยิ่งหนี้สินขยับสูงขึ้น ผู้กำหนดนโยบายก็ยิ่งยากที่จะยอมรับอัตราดอกเบี้ยที่สูงขึ้นได้ เนื่องจากทุกๆ การพุ่งขึ้นของอัตราผลตอบแทนจะยิ่งทำให้ต้นทุนการกู้ยืมแพงยิ่งขึ้น
ขณะเดียวกัน The Globe and Mail ตั้งข้อสังเกตว่า ความยิ่วใหญ่ของดอลลาร์สหรัฐส่วนหนึ่งตั้งอยู่บนการรับรู้ที่ว่า พันธบัตรรัฐบาลสหรัฐฯ (U.S. Treasuries) เป็นสินทรัพย์ที่ปลอดภัยที่สุดในโลก แต่ทว่าข้อสันนิษฐานดังกล่าวกำลังถูกตั้งคำถามมากขึ้นเรื่อยๆ ในขณะที่หนี้สาธารณะพุ่งทะลุ 40 ล้านล้านดอลลาร์สหรัฐ และสหรัฐฯ ยังคงเดินหน้าขาดดุลงบประมาณมหาศาล
ที่ผ่านมา ความต้องการดอลลาร์และสินทรัพย์สกุลดอลลาร์จากทั่วโลก ได้ช่วยให้รัฐบาลสหรัฐฯ สามารถกู้ยืมและใช้จ่ายได้เกินตัว ตลอดจนช่วยดูดซับการสร้างเงินของ ธนาคารกลางสหรัฐฯ (Federal Reserve) แต่หากอุปสงค์จากต่างประเทศต่อดอลลาร์และพันธบัตรรัฐบาลอ่อนตัวลง ประเทศสหรัฐอเมริกา (US) จะต้องเผชิญกับการปรับตัวที่เจ็บปวด โดยการลดลงของอุปสงค์จะส่งผลให้อัตราดอกเบี้ยการกู้ยืมสูงขึ้น สร้างแรงกดดันด้านลดลงต่อค่าเงินดอลลาร์ และนำไปสู่ภาวะเงินเฟ้อภายในประเทศ และในสถานการณ์ขั้นรุนแรง การร่วงลงอย่างฉับพลันของอุปสงค์ดอลลาร์โลกอาจก่อให้เกิดวิกฤตการณ์ทางเงินตราได้
มาตรการแซงก์ชัน: ชนวนเหตุเร่งการตีกลับของระบบการเงิน
ปัจจัยขับเคลื่อนประการที่สองของการลดการใช้ดอลลาร์ คือ การใช้อาวุธทางการเงินผ่านดอลลาร์สหรัฐ โดยประเทศสหรัฐอเมริกา (US) สามารถบังคับใช้แรงกดดันทางการเงินอันทรงพลังได้เนื่องจากธุรกรรมการค้าส่วนใหญ่ในโลกดำเนินผ่านเครือข่ายที่อิงกับดอลลาร์ ส่งผลให้ กรุงวอชิงตัน (Washington) สามารถอายัดสินทรัพย์ภายใต้เขตอำนาจศาลสหรัฐฯ จำกัดการทำธุรกรรมกับบริษัทอเมริกัน จำกัดการเข้าถึงบัญชีสหรัฐฯ ของธนาคารต่างชาติ และใช้มาตรการคว่ำบาตรปฐมภูมิและทุติยภูมิ (Secondary Sanctions) เพื่อลงโทษองค์กรหรือบริษัทที่ทำธุรกิจกับรัฐบาลและหน่วยงานที่ถูกคว่ำบาตร
อำนาจดังกล่าวปรากฏชัดเจนยิ่งขึ้นคล้อยหลังเหตุการณ์ ประเทศรัสเซีย (Russia) บุกเข้าสู่ ประเทศยูเครน (Ukraine) ซึ่งส่งผลให้ ประเทศสหรัฐอเมริกา (US) และพันธมิตรชาติตะวันตกบังคับใช้มาตรการคว่ำบาตรอย่างหนักหน่วงจน ประเทศรัสเซีย (Russia) ถูกปิดกั้นออกจากระบบการเงินโลกอย่างมีนัยสำคัญ
นอกจากนี้ มีรายงานว่า นายสก็อตต์ เบสเซนต์ (Scott Bessent) รัฐมนตรีว่าการกระทรวงการคลังสหรัฐฯ ได้ส่งสัญญาณขู่มุ่งเป้าไปที่สายการบินเชิงพาณิชย์ของ ประเทศอิหร่าน (Iran) โดยเตือนว่าบริษัทหรือประเทศใดที่ให้การสนับสนุนสายการบินเหล่านั้น อาจเสี่ยงต่อการถูก "ขับออกจากระบบดอลลาร์" (knocked out of the dollar system) ซึ่งหมายความว่าธุรกิจใดก็ตามที่ให้บริการน้ำมัน เชื้อเพลิง บริการภาคพื้นดิน หรือขายตั๋วให้สายการบินอิหร่าน จะต้องเสี่ยงต่อการสูญเสียการเข้าถึงโครงสร้างพื้นฐานทางการเงินที่รองรับการค้าสากล
ขณะเดียวกัน ประเทศสหรัฐอเมริกา (US) ยังสามารถประสานงานกับพันธมิตรเพื่อตัดหน่วยงานที่ถูกคว่ำบาตรออกจาก ระบบการชำระเงินระหว่างประเทศสวิฟต์ (SWIFT) ซึ่งทำหน้าที่เป็นเครือข่ายส่งสารทางการเงินระหว่างประเทศในการอำนวยความสะดวกการชำระเงินข้ามแดน และเนื่องจากดอลลาร์สหรัฐยังคงเป็นศูนย์กลางการค้าโลก การถูกตัดขาดจากระบบดังกล่าวจึงส่งผลกระทบทำลายล้างทางเศรษฐกิจอย่างรุนแรง
อย่างไรก็ตาม แม้มาตรการคว่ำบาตรจะเป็นเครื่องมือนโยบายต่างประเทศที่มีประสิทธิภาพในการสร้างแรงจูงใจให้บริษัทและธนาคารหลีกเลี่ยงการทำธุรกิจกับประเทศเป้าหมาย แต่ในทางกลับกัน มาตรการดังกล่าวยังสร้างแรงจูงใจอันทรงพลังให้ประเทศอื่นๆ เร่งสร้างระบบการเงินทางเลือกขึ้นมาทดแทน
หากรัฐบาลชาติต่างๆ หวาดเกรงว่าการเข้าถึงดอลลาร์ ธนาคารสหรัฐฯ หรือเครือข่ายการชำระเงินของตนอาจถูกจำกัดในอนาคต พวกเขาย่อมมีเหตุผลที่จะกระจายความเสี่ยงออกไปก่อนที่จะตกเป็นเป้าหมายถัดไป ผ่านการลดสัดส่วนทุนสำรองดอลลาร์ การขายพันธบัตรรัฐบาลสหรัฐฯ การสะสมทองคำ การพัฒนานายข่ายการชำระเงินทางเลือก และการดำเนินธุรกรรมการค้าด้วยสกุลเงินอื่นเพิ่มขึ้น ซึ่งสิ่งนี้คือผลกระทบย้อนกลับ (Blowback) จากการใช้อาวุธทางการเงินผ่านดอลลาร์
การเข้าซื้อทองคำของธนาคารกลาง และบทเรียนทางประวัติศาสตร์
การเข้าซื้อทองคำของธนาคารกลางทั่วโลกได้ปรับตัวพุ่งสูงขึ้นอย่างมากในช่วงไม่กี่ปีที่ผ่านมา โดยเฉพาะภายหลังการเปิดฉากมาตรการคว่ำบาตรต่อ ประเทศรัสเซีย (Russia) เนื่องจากนานาประเทศตระหนักว่า ทองคำไม่ใช่ภาระผูกพันของผู้อื่น ไม่สามารถถูกอายัดโดยรัฐบาลต่างชาติ ไม่สามารถถูกบล็อกจากระบบการชำระเงิน และไม่สามารถถูกพิมพ์ขึ้นมาได้ตามใจชอบโดยธนาคารกลาง
ในขณะเดียวกัน การถือครองพันธบัตรรัฐบาลสหรัฐฯ ของต่างชาติได้ปรับตัวลดลง โดยตัวเลขการถือครองพันธบัตรของ ประเทศจีน (China) ได้ร่วงลงสู่ระดับต่ำสุดในรอบหลายทศวรรษ ส่งผลให้ทองคำและเงินกลายเป็นสินทรัพย์ที่มีความดึงดูดใจสูงขึ้นในสภาวะที่รัฐบาลชาติต่างๆ หวาดเกรงความเสี่ยงทางการเมืองและการเงินจากการถือครองสินทรัพย์ดอลลาร์มากเกินไป
นายมาร์ก คาร์นีย์ (Mark Carney) ได้สรุปตรรกะดังกล่าวผ่านสำนวนที่ว่า "หลอกฉันได้ครั้งเดียวถือว่าเธอหลอก แต่ถ้าหลอกได้สองครั้งถือว่าฉันโง่เอง" (Fool me once, fool me twice) ซึ่งอธิบายว่าเมื่อประเทศต่างๆ เห็นว่ากลไกทางการเงินถูกนำมาใช้เพื่อการบีบบังคับ พวกเขาย่อมเริ่มตั้งคำถามถึงแนวทางการกระจายความเสี่ยงออกจากระบบเดิม
กระบวนการดังกล่าวไม่จำเป็นต้องเกิดจากการล่มสลายอย่างฉับพลันของอิทธิพลเงินดอลลาร์ แต่เพียงแค่การลดการใช้ดอลลาร์ในระดับปานกลางก็สามารถสร้างปัญหาร้ายแรงให้แก่ประเทศสหรัฐอเมริกา (US) ได้ เนื่องจากสหรัฐฯ ต้องพึ่งพาอุปสงค์ดอลลาร์และหนี้พันธบัตรจากทั่วโลกอย่างมหาศาล หากดอลลาร์ที่ไม่เป็นที่ต้องการไหลกลับเข้าสู่ระบบเศรษฐกิจสหรัฐฯ อาจนำไปสู่ภาวะดอลลาร์ล้นระบบ (Dollar Glut) ซึ่งจะบั่นทอนค่าเงินดอลลาร์ให้อ่อนแอลงและดันราคาสินค้าให้พุ่งสูงขึ้น ทำลายอำนาจการซื้อของชาวอเมริกัน และในกรณีขั้นรุนแรง การลดลงอย่างรวดเร็วของอุปสงค์ดอลลาร์โลกอาจนำไปสู่วิกฤตการณ์ทางเงินตราได้
----
IMCT NEWS
ที่มา https://www.moneymetals.com/news/2026/10/01/dollar-weaponization-is-accelerating-the-push-away-from-the-dollar-005252