.

Thailand
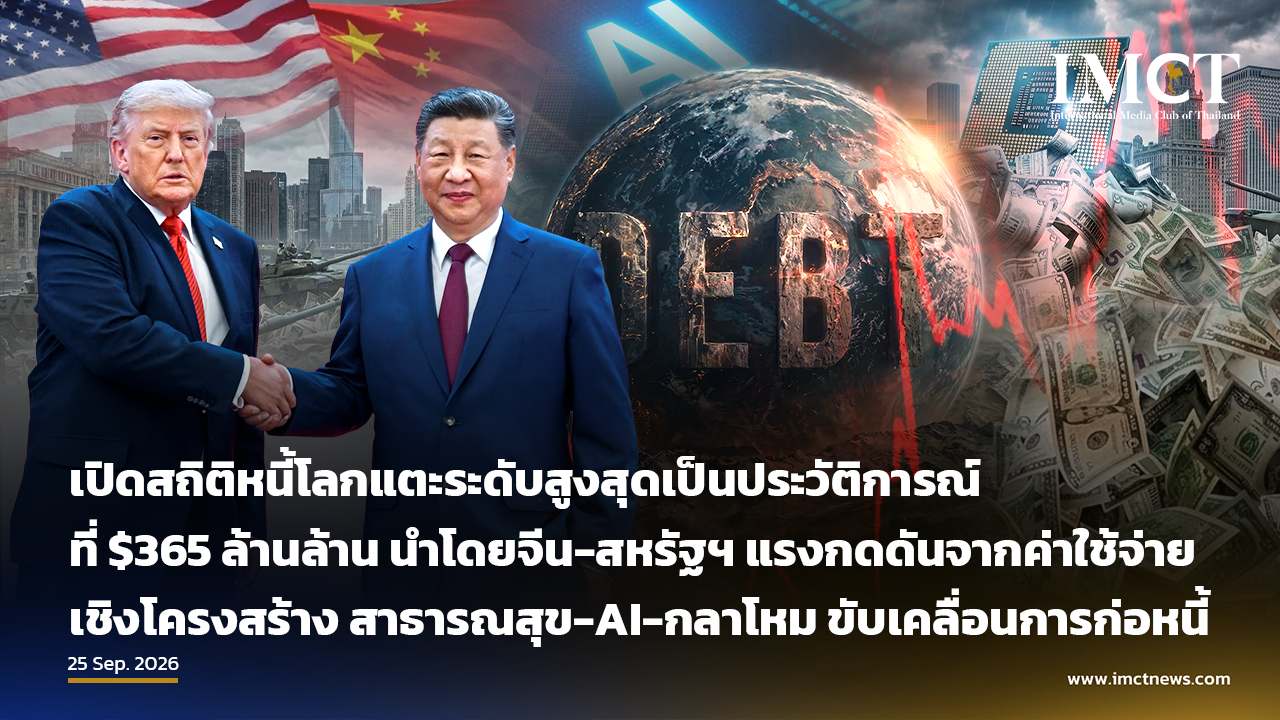
เปิดสถิติหนี้โลกแตะระดับสูงสุดเป็นประวัติการณ์ที่ $365 ล้านล้าน นำโดยจีน-สหรัฐฯ แรงกดดันจากค่าใช้จ่ายเชิงโครงสร้าง สาธารณสุข-AI-กลาโหม ขับเคลื่อนการก่อหนี้
25-9-2026
สำนักข่าว SCMP รายงานว่า สถาบันการเงินระหว่างประเทศ (Institute of International Finance: IIF) เปิดเผยผลการศึกษาวิจัยล่าสุดระบุว่า ยอดหนี้สะสมทั่วโลก (Global Debt) ได้ไต่ระดับขึ้นสู่สถิติสูงสุดเป็นประวัติการณ์ที่มากกว่า 365 ล้านล้านดอลลาร์สหรัฐ (US$365 trillion) ในช่วงครึ่งแรกของปีนี้ โดยการกู้ยืมจากประเทศจีน (China) และประเทศสหรัฐฯ (US) คิดเป็นสัดส่วนหลักของการขยายตัวดังกล่าว ท่ามกลางความกังวลที่เพิ่มสูงขึ้นเกี่ยวกับความยั่งยืนทางการคลังในระดับโลก
รายงานติดตามสถานการณ์หนี้โลก "Global Debt Monitor" ฉบับล่าสุดของกลุ่มสมาคมธนาคารระดับโลก ซึ่งเปิดเผยเมื่อวันพุธที่ผ่านมา ระบุว่า ตัวเลขดังกล่าวมรดกสะท้อนถึงยอดหนี้รวมใน 4 ภาคส่วนการกู้ยืมหลัก ได้แก่ ภาคบาล/รัฐบาล (Government), ภาคครัวเรือน (Household), ภาคการเงิน (Financial) และภาคองค์กรธุรกิจที่ไม่ใช่สถาบันการเงิน (Non-financial Corporate) ครอบคลุมระบบเศรษฐกิจในกลุ่มประเทศพัฒนาแล้วและประเทศตลาดเกิดใหม่มากกว่า 100 แห่ง โดยนับเป็นการปรับตัวเพิ่มขึ้นติดต่อกันเป็นไตรมาสที่ 6
นายเอ็มเร ทิฟติก (Emre Tiftik) ผู้อำนวยการฝ่ายตลาดโลกและนโยบาย ประจำสถาบันการเงินระหว่างประเทศ (IIF) เปิดเผยเมื่อวันพุธว่า ระลอกการขยายตัวของหนี้ในปัจจุบันมีความแตกต่างอย่างมีนัยสำคัญจากระลอกในอดีต ซึ่งมักถูกจุดชนวนจากวิกฤตการณ์ภายนอก เช่น วิกฤตการณ์ทางการเงินทั่วโลกปี 2008 (2008 Global Financial Crisis) หรือการแพร่ระบาดของโรคโควิด-19 (Covid-19 Pandemic)
"ในครั้งนี้ ไม่ได้มีวิกฤตการณ์เจาะจงเฉพาะเกิดขึ้น" นายเอ็มเร ทิฟติก (Emre Tiftik) กล่าว "หากแต่ทั้งหมดถูกขับเคลื่อนด้วยวัฏจักรการเติบโตระยะไร้ขีดจำกัด (Super-cycle) ซึ่งมีแรงผลักดันมาจากค่าใช้จ่ายด้านการสาธารณสุข พลังงาน ปัญญาประดิษฐ์ (AI) เทคโนโลยีสารสนเทศ (IT) และงบประมาณที่เกี่ยวข้องกับการป้องกันประเทศ"
นายเอ็มเร ทิฟติก (Emre Tiftik) กล่าวเสริมว่า เนื่องจากรายจ่ายเหล่านี้มีลักษณะเชิงโครงสร้าง (Structural) มากกว่าที่จะเป็นรายจ่ายตามวัฏจักรเศรษฐกิจ (Cyclical) ดังนั้น "ภาวะหนี้สินจึงเป็นสิ่งที่จะดำรงอยู่ต่อไปอย่างถาวร"
สถาบันการเงินระหว่างประเทศ (IIF) ระบุว่า ยอดหนี้โลกเพิ่มขึ้นราว 10 ล้านล้านดอลลาร์สหรัฐ ในช่วง 6 เดือนแรกของปี 2026 ซึ่งคิดเป็นอัตราการขยายตัวน้อยกว่าครึ่งหนึ่งเมื่อเปรียบเทียบกับช่วงเวลาเดียวกันของปีก่อนหน้า เนื่องจากได้รับข้อจำกัดจากต้นทุนการกู้ยืมที่อยู่ในระดับสูงขึ้นและความผันผวนที่เชื่อมโยงกับภาวะสงครามในประเทศอิหร่าน (Iran) โดยชี้ให้เห็นว่าการชะลอตัวดังกล่าวมักปรากฏชัดเจนที่สุดในกลุ่มสถาบันการเงินและภาคครัวเรือน
จากการคำนวณอ้างอิงข้อมูลของ IIF พบว่า ประเทศจีน (China) เพียงประเทศเดียวรับบทบาทสร้างยอดการกู้ยืมใหม่มากกว่า 4.8 ล้านล้านดอลลาร์สหรัฐ ส่งผลให้ยอดหนี้คงค้างรวมของจีนพุ่งสูงขึ้นแตะระดับ 72.5 ล้านล้านดอลลาร์สหรัฐ
การเพิ่มขึ้นดังกล่าวย้ำเตือนถึงแรงกดดันทางการคลังที่พุ่งสูงขึ้นทั่วประเทศจีน (China) ซึ่งรายได้จากการขายสิทธิการใช้ที่ดินที่ลดลงและภาวะถดถอยที่ยืดเยื้อในภาคอสังหาริมทรัพย์ได้ส่งผลกระทบรุนแรงต่อรายได้ของรัฐบาลท้องถิ่น ขณะเดียวกัน หนี้ภาคเอกชน/องค์กรธุรกิจก็ปรับตัวเพิ่มขึ้นเช่นกัน เนื่องจากบริษัทจำนวนมากต้องเผชิญกับอัตรากำไรที่ถดถอยลงท่ามกลางภาวะอุปสงค์ภายในประเทศที่ซบเซาและการแข่งขันด้านราคาที่เข้มข้น
ขณะเดียวกัน ในประเทศสหรัฐฯ (US) ข้อมูลจาก IIF แสดงให้เห็นว่า ยอดหนี้รวมปรับตัวเพิ่มขึ้น 3.5 ล้านล้านดอลลาร์สหรัฐ สู่ระดับ 111.8 ล้านล้านดอลลาร์สหรัฐ ในช่วงเวลา 6 เดือนดังกล่าว ซึ่งคาดว่ามีสาเหตุหลักมาจากภาคการเงินและรัฐบาล โดยหนี้สาธารณะของรัฐบาลกลาง (Federal Debt) เพิ่มขึ้นแตะระดับ 122.3% ของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ในไตรมาสที่สอง
ข้อมูลจากกระทรวงการคลังสหรัฐฯ (US Department of the Treasury) ระบุว่า ยอดหนี้สาธารณะของรัฐบาลกลางสหรัฐฯ ได้ทะลุระดับ 40 ล้านล้านดอลลาร์สหรัฐ เป็นครั้งแรกในเดือนสิงหาคมที่ผ่านมา ซึ่งยิ่งย้ำเตือนถึงความกังวลใจต่อความยั่งยืนทางการคลังในระยะยาวของประเทศ
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ระยะยาว (Long-term US Treasury Yields) ซึ่งเป็นอัตราดอกเบี้ยที่รัฐบาลต้องจ่ายเพื่อกู้ยืมเงินในระยะยาว ได้ปรับตัวสูงขึ้นในช่วงไม่กี่เดือนที่ผ่านมาสู่ระดับที่ไม่เคยปรากฏนับตั้งแต่ปี 2007 ขณะที่ยอดการถือครองพันธบัตรรัฐบาลสหรัฐฯ ของรัฐบาลต่างประเทศปรับตัวลดลงติดต่อกันเป็นเดือนที่สองในเดือนกุมภาพันธ์/กรกฎาคม เนื่องจากประเทศญี่ปุ่น (Japan) และประเทศจีน (China) ซึ่งเป็นสองในสามผู้ถือหนี้รายใหญ่ที่สุด ได้ทำการลดสัดส่วนการถือครองลง ตามข้อมูลทางการล่าสุด
กระนั้นก็ตาม แม้ว่าจะมีการถกเถียงกันอย่างต่อเนื่องเกี่ยวกับแนวโน้มทางการคลังของสหรัฐฯ และสถานะสินทรัพย์ปลอดภัยของสกุลเงินดอลลาร์สหรัฐ แต่ IIF ระบุว่า ความต้องการถือครองหนี้ของสหรัฐฯ ยังคงดำรงอยู่อย่างเหนียวแน่น โดยได้รับแรงหนุนจากความคาดหวังต่ออัตราดอกเบี้ยที่อยู่ในระดับสูง
"ตราสารหนี้ของสหรัฐฯ ยังคงได้รับการเสนอซื้ออย่างแข็งแกร่ง แม้ว่าจะมีภาวะความผันผวนและการเก็งกำไรที่สูงขึ้น ส่วนหนึ่งเป็นเพราะตลาดทางเลือกอื่นๆ ยังคงขาดความลึกและความคล่องตัวในระดับที่เปรียบเทียบกันได้" รายงานของ IIF ระบุ
"คำถามสำคัญคือ อะไรจะเป็นปัจจัยจุดชนวนให้เกิดจุดเปลี่ยน (Inflection Point) ของอุปสงค์ในสกุลเงินดอลลาร์สหรัฐ" สถาบันการเงินระหว่างประเทศ (IIF) กล่าวเตือน พร้อมระบุว่า ปฏิกิริยาของตลาดอาจทวีความรุนแรงยิ่งขึ้น เมื่อแรงกดดันเชิงโครงสร้าง รวมถึงต้นทุนในการชำระคืนหนี้ของสหรัฐฯ ที่พุ่งสูงขึ้น เริ่มปรากฏชัดเจนมากยิ่งขึ้น
ทั้งนี้ สถาบันการเงินระหว่างประเทศ (IIF) ทิ้งทายว่า ระลอกการกู้ยืมของภาคเอกชนที่ขยายตัวขึ้นซึ่งเชื่อมโยงกับเทคโนโลยีปัญญาประดิษฐ์ (AI) ยังไม่ได้เข้ามากีดกันหรือแย่งชิงสภาพคล่อง (Crowd out) จากพันธบัตรรัฐบาลสหรัฐฯ หรือดึงกระแสเงินทุนออกจากกลุ่มประเทศตลาดเกิดใหม่ โดยสัดส่วนการออกพันธบัตรทั่วโลกจากบริษัทที่ไม่ใช่สถาบันการเงินยังคงทรงตัวอยู่อย่างมีเสถียรภาพ อย่างไรก็ตาม หากมีการทยอยเสนอขายตราสารหนี้ภาคเอกชนระยะยาวที่เกี่ยวข้องกับ AI อย่างต่อเนื่อง ก็อาจสร้างแรงกดดันเพิ่มเติมต่ออัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาวในท้ายที่สุด
---
IMCT NEWS
ที่มา https://sc.mp/yzvuq?utm_source=copy-link&utm_campaign=3368552&utm_medium=share_widget